El oro cae más del 8% y apunta a su peor año en una década
Desde récord histórico sobre US$5,500 la onza hasta hundirse por debajo de US$4,000: las elecciones en EE. UU. que se celebran este martes y la Fed en diciembre decidirán si hay recuperación o caída libre.
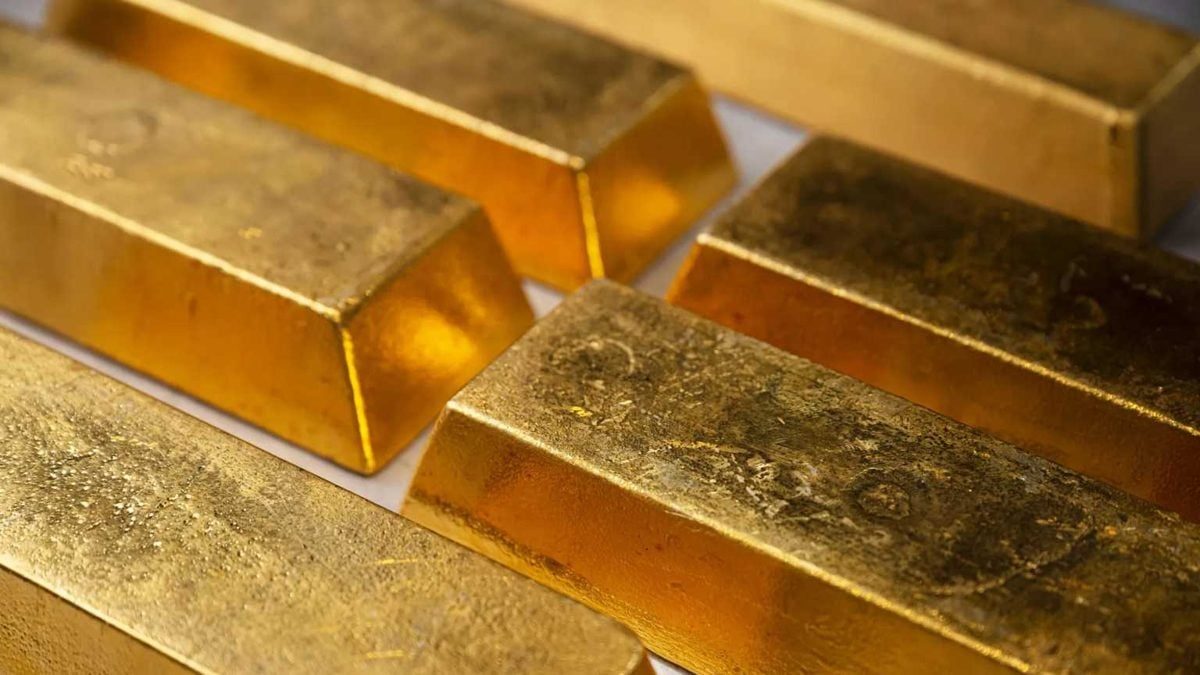
El oro acumula una caída superior al 8% en lo que va de 2026, con la cotización por debajo de US$4,000 la onza, trayectoria que lo pondría ante su peor desempeño anual en más de diez años. El contraste es brutal: apenas unos meses atrás, a principios de año, el metal había tocado un récord histórico por encima de US$5,500 la onza. Ahora, según recogen Bloomberg y Reuters vía Diario Financiero, dos variables que convergen esta misma semana marcarán si hay rebote o si la sangría continúa: el resultado de las elecciones legislativas de mitad de mandato en Estados Unidos, que se celebran este martes 3 de noviembre, y la decisión que tome la Reserva Federal (Fed) sobre tasas de interés en diciembre.
Para quienes en República Dominicana y el resto de América Latina tienen posiciones en dólares o en fondos expuestos a materias primas, la mecánica es sencilla y dolorosa: un activo que no genera intereses ni dividendos compite en desventaja cuando los rendimientos de los bonos del Tesoro estadounidense escalan sin parar. Eso, exactamente, describe 2026.
El golpe de octubre: el mes más duro desde la crisis de 2008
El cierre de octubre resumió todo lo malo del año. En una sola sesión, el viernes 31, el oro retrocedió 3.7%, tocando su precio más bajo en doce meses. El resultado: el mes de octubre más destructivo para el metal desde la crisis financiera de 2008, según datos de Bloomberg. El disparador, de acuerdo con Reuters, fue una venta masiva y generalizada de acciones tecnológicas y de empresas de inteligencia artificial (IA): los fondos que acumulaban pérdidas en renta variable liquidaron posiciones en materias primas para tapar el hueco.
El lunes 2 de noviembre trajo un respiro parcial. La presión sobre el petróleo cedió ante indicios de acercamientos diplomáticos entre Irán y Catar, lo que relajó algo la aversión al riesgo en los mercados globales y permitió que el oro recuperara algo de terreno. Pero la tendencia de fondo no se movió. Bloomberg identifica tres fuerzas que la sostienen: el torrente de capital que fluye hacia proyectos de IA, la subida sostenida de los rendimientos de los bonos del Tesoro y las expectativas de que la Fed siga apretando las tasas.
Congreso dividido: ¿buena noticia para el metal?
Las encuestas, según Bloomberg, favorecen a los demócratas en la disputa por la Cámara de Representantes, mientras el control del Senado permanece en el aire. El factor clave: con el presidente Donald Trump conservando poder de veto sobre cualquier legislación, un Congreso partido en dos bloquearía nuevos paquetes de gasto y, de paso, reduciría la presión alcista sobre los rendimientos del Tesoro.
Matt Miskin, codirector de estrategia de inversión en Manulife John Hancock Investments, interpreta ese escenario como una oportunidad para el oro. En declaraciones a Bloomberg, Miskin sostuvo que la parálisis legislativa "probablemente reduciría el riesgo de que una nueva política fiscal provoque un mayor repunte de los rendimientos reales" y calificó un resultado dividido de "una muy buena noticia para el oro". Su referencia histórica apunta a 2019, otro período de Congreso fracturado bajo la primera administración Trump, cuando el metal se recuperó con fuerza. "Si 2027 se parece en algo a 2019, esta debilidad del oro podría revertirse", añadió.
Carsten Menke, analista de Julius Baer, no comparte ese optimismo electoral. En declaraciones a CNBC, Menke sostuvo que "los déficits deberían persistir sin importar el resultado de las elecciones de mitad de mandato" y planteó que el peso acumulado de la deuda estadounidense y su carga de intereses son los factores que, a largo plazo, deberían mantener al metal con piso, independientemente de la composición del nuevo Congreso.
La Fed y la IA siguen sin dar tregua
En el frente monetario, los mercados no proyectan alivio inmediato. Los operadores de futuros otorgan una probabilidad del 76.6% a un nuevo aumento de tasas por parte de la Fed en su reunión de diciembre, según la herramienta FedWatch, citada por CNBC. Ole Hansen, estratega de materias primas en Saxo Bank, advirtió en declaraciones a Reuters que las presiones técnicas de venta y los problemas de liquidez en el mercado están "eclipsando su atractivo como inversión a más largo plazo".
Roger Aliaga-Díaz, de Vanguard, incorpora otro matiz importante: los desequilibrios en las cuentas fiscales de EE. UU. no se convierten automáticamente en gasolina para el oro mientras la Fed mantenga credibilidad en su lucha contra la inflación. Kristina Hooper, de Man Group, apunta a un riesgo distinto y quizás más preocupante: la estanflación, esa mezcla tóxica de inflación que no cede y economía que se frena. "La cuestión más importante será si realmente entramos o no en ese entorno de estanflación", declaró a Bloomberg.
Qué viene ahora
El escenario para las próximas semanas se reduce a dos fechas. El veredicto de las urnas de este martes 3 de noviembre, cuando se celebran las elecciones legislativas en EE. UU., ofrecerá la primera señal sobre si el bloqueo legislativo protege al oro de más presión por el lado fiscal. La reunión de la Fed en diciembre será la segunda prueba. Si ambos eventos alinean en la dirección favorable, el rebote registrado a inicios de esta semana podría tener fundamento real. Si no, la caída más pronunciada del oro en más de una década todavía no habrá terminado.